美國 10 月消費者物價指數(CPI)在 11/10 公布,整體月增 0.4%、核心月增 0.3%,兩項都高於市場預期。
數字出來後,真正移動的不是升息的「方向」——那本來就押得很滿了。移動的是「幅度」:押 12 月升息兩碼的比例,從幾乎沒有跳到一成多。
這篇從 CPI 是什麼講起,再看這次的數字、市場實際重新定價了什麼,以及接下來哪幾個日期會揭曉答案。
| 整體 CPI 月增 | +0.4%(市場預期 +0.3%) |
| 核心 CPI 月增 | +0.3%(市場預期 +0.2%) |
| 年增率 | 本月不公布 |
| 12 月升息一碼 | 85.5%(公布前 76–79%) |
| 12 月升息兩碼以上 | 9.4%(公布前接近 0%) |
| 12 月維持不變 | 3.9%(公布前 21–23%) |
| 目前政策利率 | 3.75%–4.00% |
| 下次會議 | 2026/12/08–09 |
一、CPI 是什麼,為什麼它會動到你的持倉
CPI 是什麼
CPI 全名是消費者物價指數(Consumer Price Index)。它追蹤一籃子日常商品與服務的價格——食物、房租、汽油、醫療、機票等等——再算出這一籃子整體漲了或跌了多少。
白話說,它量的是「錢變薄的速度」。
為什麼還要看「核心 CPI」
核心 CPI 是把食物和能源從籃子裡拿掉之後的數字。
這兩類價格波動特別大,常常被天候、產油國決策、地緣衝突帶著走。一個月暴漲、下個月暴跌,看不出物價的底層趨勢。拿掉之後的核心 CPI,比較能反映通膨的持續走向——這也是聯準會比較看重的那一個。
這次就是典型例子:汽油 10 月漲 1%,但 9 月漲了 9.1%。能源這一項自己就能把整體數字甩來甩去。
這次為什麼只有月增、沒有年增
一般報導最常引用的是年增率(和去年同月比)。但這次沒有——因為 2025 年 10 月美國政府停擺,勞工統計局沒能採集那個月的價格,缺了可比的基準。
這件事的來龍去脈和實務影響,我們在公布前寫過一篇:10 月 CPI 不會有年增率:該看哪兩個數字。
跟你的持倉什麼關係
這是多數人卡住的地方:美國的物價數字,為什麼會動到我手上的股票和加密貨幣?
中間隔著一條鏈:
- CPI 偏高 → 聯準會壓通膨的壓力變大,傾向升息或維持高利率。
- 利率上升 → 把錢放在現金、貨幣基金、短期公債的報酬變高。
- 無風險報酬變高 → 不配息、不孳息的資產(例如比特幣、黃金)相對吸引力下降,因為「什麼都不做」的選項變好了。
- 同時,借錢成本上升 → 用槓桿的部位要付更多成本;美元通常走強,以美元計價的資產承壓。
所以一份美國的通膨數據,會同時牽動公債、美元、黃金、美股和加密貨幣。
這不是理論。 11/10 當天,這條鏈從頭到尾都看得到——接下來三節就是拆解它。
二、這次 CPI 實際印出什麼
| 項目 | 實際 | 市場預期 | 9 月 |
|---|---|---|---|
| 整體 CPI 月增 | +0.4% | +0.3% | +0.6% |
| 核心 CPI 月增 | +0.3% | +0.2% | +0.3% |
兩項都比預期高了 0.1 個百分點。聽起來很小,但有兩個細節讓它比表面更重要:
第一,核心已經連續三個月停在 0.3%。 一個月偏高可以說是雜訊,連三個月就比較難。
第二,漲價來自哪裡。 這次推升核心的是娛樂、醫療照護、車險、機票——偏服務類。服務價格的黏性通常高於商品,不容易因為單月因素反轉。
同時,能源那一側其實在降溫:汽油從 9 月的 +9.1% 收斂到 10 月的 +1%。也就是說,整體數字之所以還是偏熱,靠的不是油價,而是服務。
三、改變的不是方向,是幅度
這是這次最值得看的一段。
| 12 月會議情境 | CPI 公布前 | 公布當下(11/10) | 隔天(11/11 17:00) |
|---|---|---|---|
| 升息一碼(0.25%) | 76–79% | 85–89% | 85.5% |
| 升息兩碼以上(0.5%) | 接近 0% | 11–15% | 9.4% |
| 維持不變 | 21–23% | 約 3% | 3.9% |
| 降息 | 約 1–3% | — | 0.7% |
升息一碼本來就是市場的基本情境,從 76% 升到 85% 只是把既有的看法押得更滿。真正新的是兩碼那一列——從接近零變成一成上下。
同時注意第三欄到第四欄:兩碼的機率在一天之內從 11–15% 回落到 9.4%。這類押注每天都在動,引用時一定要標時間。
為什麼偏偏是 0.3% 這個數字
因為聯準會理事 Christopher Waller 先前公開說過:如果 10 月核心 CPI 落在 0.3% 左右,就該考慮升息兩碼。
而這次印出來的,正好就是 0.3%。
這解釋了為什麼一個「只高出預期 0.1 個百分點」的數字,會讓兩碼的機率從零跳到一成多——它不是因為數字特別糟,而是因為它正好踩在一位決策者事先畫出來的那條線上。
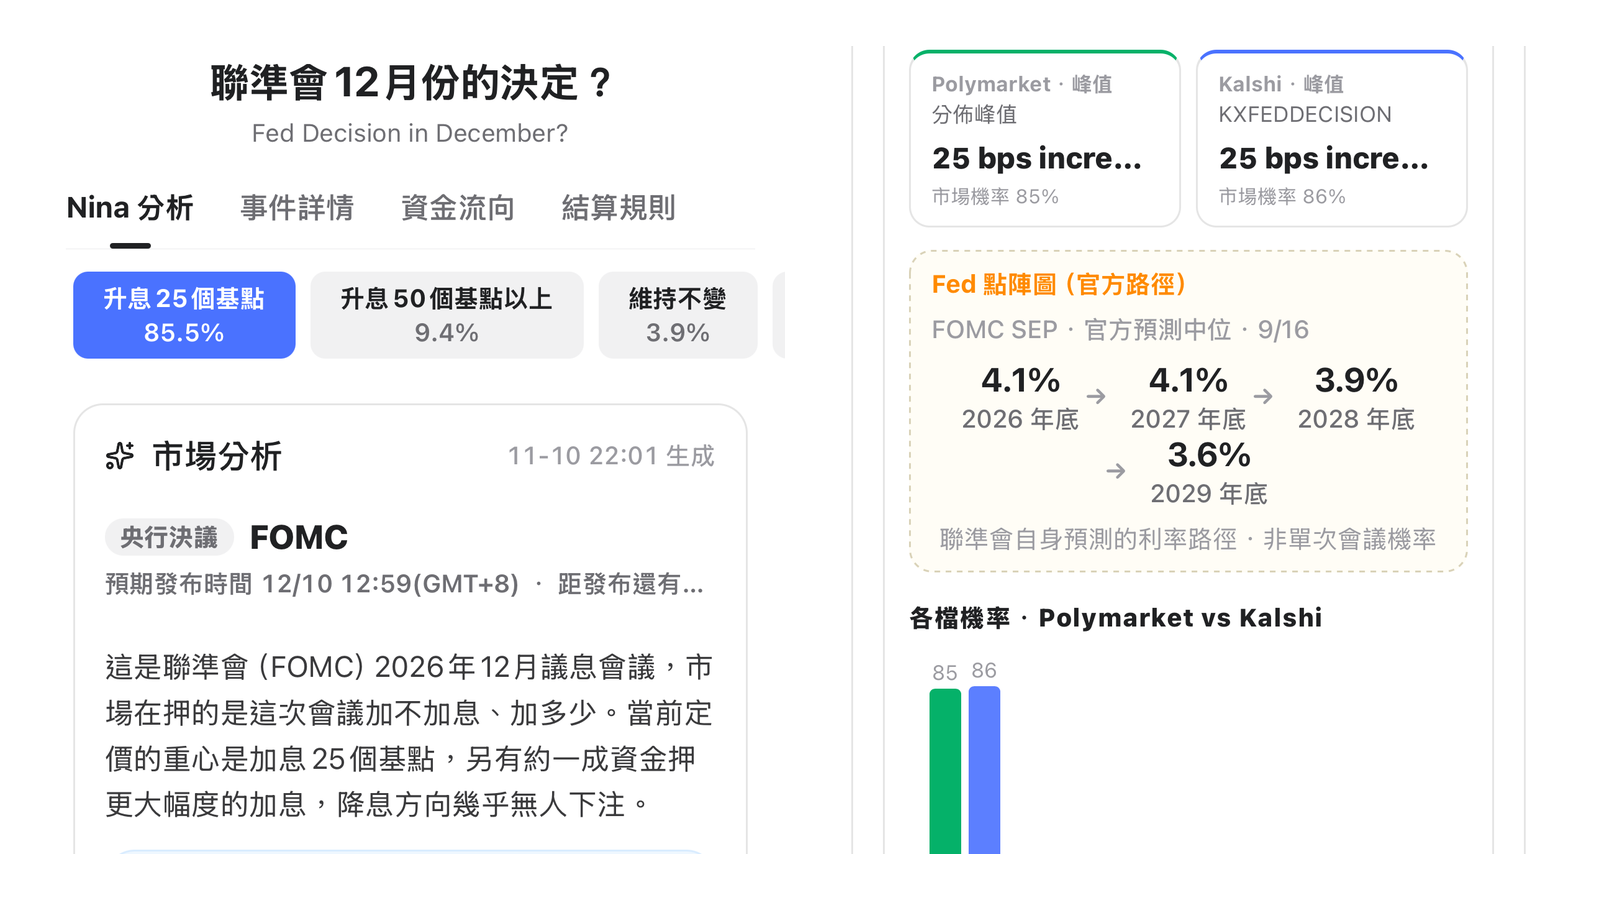
左:Nina 分析頁的三檔機率。右:Polymarket 85%、Kalshi 86% 的多源對比,以及聯準會自身點陣圖的官方路徑。擷取時間 2026/11/11 16:58(台北)
但市場也沒有一面倒
高盛等機構仍然預期 12 月是一碼,不是兩碼。兩碼以上的機率在公布當下一度到 11–15%,11/11 回到 9.4%——意思是市場認為它有可能,但不是基本情境。
引用這類數字時要記得:一成上下是「值得開始注意」,不是「快要發生」。
四、從殖利率的形狀,看市場重新定價了什麼
CPI 公布當天(11/10)的市場反應:
| 資產 | 當日變化 |
|---|---|
| 2 年期公債殖利率 | +17 個基點(2025 年 4 月以來最大單日升幅) |
| 10 年期公債殖利率 | +8~11 個基點,到約 4.95–5.00% |
| 美元指數 | +0.5–0.6%,回到 102 之上 |
| 黃金 | 跌逾 2%,到每盎司約 $4,030 |
| 標普 500 | −0.7% |
| 那斯達克 | −0.9% |
這張表最重要的一行,是第一行
2 年期的升幅,明顯大於 10 年期。
這兩個天期反映的東西不一樣:
- 2 年期貼近「接下來一兩年聯準會會怎麼做」,對政策預期最敏感。
- 10 年期更多反映長期的成長與通膨預期。
短天期動得比長天期多,代表市場這天改的是對聯準會下一步的看法,而不是對長期經濟前景的看法。這和第三節的押注位移是同一件事的兩種呈現。
後面幾項則是第一節那條鏈的下游:利率預期上升 → 美元走強 → 不孳息的黃金下跌 → 風險資產承壓。
五、隔天的加密市場
11/11,比特幣一度跌約 2% 到 $73,700 附近,為三個月低點;市場情緒指標恐懼貪婪指數落在 29(恐懼區)。
要說清楚的是:單日的價格變化不會只有一個原因。 CPI 是當天最大的總經變數,但加密市場同時還有自己的資金面因素——ETF 資金流、穩定幣總量、槓桿部位的分布,都在作用。CPI 公布後 4 小時內那波強平,我們在 爆倉是什麼?從 CPI 當天的強平潮,看懂槓桿、資金費率和止損單 裡拆解過。
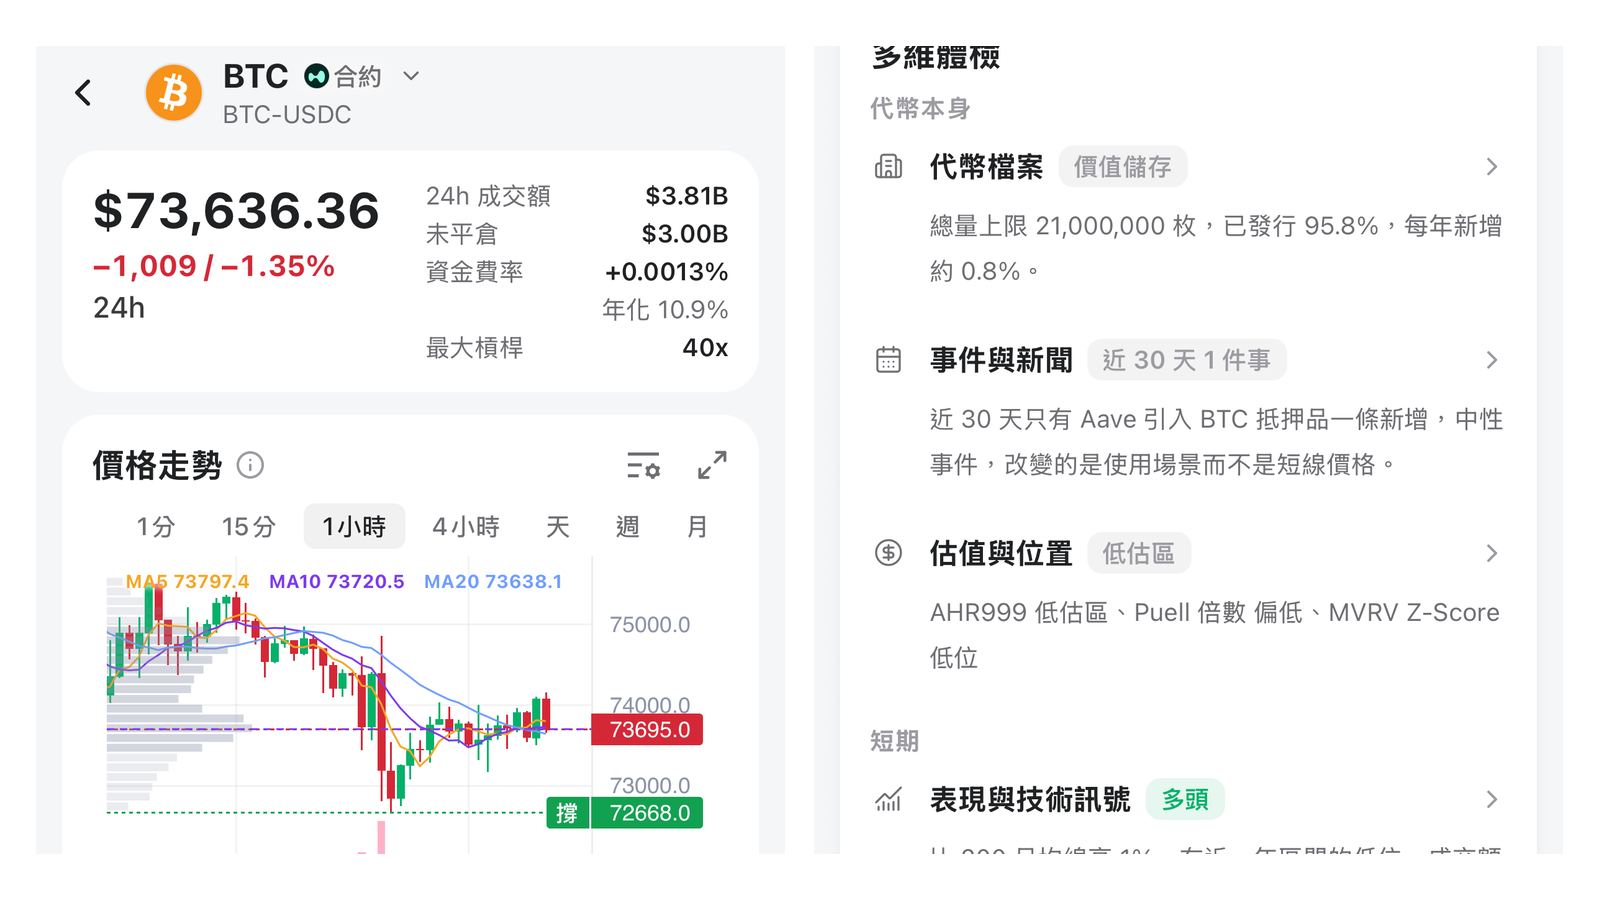
左:BTC 價格與資金費率。右:多維體檢的估值與位置欄位。擷取時間 2026/11/11 16:59(台北)
我們在 比特幣後市分析:4 個條件看懂 BTC 現在卡在哪 裡拆解過這些條件怎麼看。
六、接下來看什麼
以下是對照點,不是預測。
兩個日期
| 日期 | 事件 | 為什麼重要 |
|---|---|---|
| 12/08–09 | 聯準會 12 月會議 | 一碼或兩碼在這天揭曉 |
| 12/10 | 11 月 CPI 公布 | 會議之後的第一份通膨數據 |
三個觀察點
- 核心能不能跌破 0.3%。 連三個月都是 0.3%,是這次兩碼機率跳升的根本原因。下一份數據若回到 0.2%,Waller 那條線就不成立了。
- 兩碼以上的機率往哪走。 11/11 是 9.4%,公布當下一度到 11–15%。這個數字在會議前的變化,比任何評論都更直接反映市場的看法。
- 服務類價格有沒有鬆動。 這次推升核心的是娛樂、醫療、車險、機票。服務價格的黏性高,是判斷通膨是否真的在降溫的關鍵。
常見問題
CPI 是什麼意思?
CPI 是消費者物價指數,追蹤一籃子日常商品與服務的價格變化,用來衡量物價上漲的速度,也就是錢變薄得多快。美國的 CPI 由勞工統計局每月公布,是全球市場最關注的通膨數據之一。
核心 CPI 為什麼要排除食物和能源?
因為這兩類價格波動特別大,常被天候、產油決策與地緣因素帶著走,單月變化不一定反映物價的持續趨勢。排除之後的核心 CPI 比較能看出通膨的底層走向,也是聯準會比較看重的讀數。
CPI 高,為什麼比特幣會跌?
中間隔著利率。CPI 偏高會讓聯準會傾向升息或維持高利率,而利率上升代表把錢放在現金和短期公債的報酬變好,不孳息的資產(比特幣、黃金)相對吸引力就下降;同時槓桿成本上升、美元走強,也會壓抑風險資產。這是一條間接的傳導鏈,不是直接的因果,單日價格變化通常還有其他原因同時作用。
升息一碼、兩碼分別是多少?
一碼是 0.25 個百分點,兩碼是 0.5 個百分點。目前美國政策利率區間是 3.75%–4.00%,升一碼會到 4.00%–4.25%,升兩碼會到 4.25%–4.50%。
為什麼看 2 年期公債殖利率,而不是 10 年期?
2 年期貼近未來一兩年的聯準會政策路徑,對利率預期最敏感;10 年期更多反映長期的成長與通膨預期。當短天期動得比長天期多,通常代表市場改的是對央行下一步的看法,而不是對長期經濟的看法。
為什麼這次沒有公布年增率?
因為 2025 年 10 月美國政府停擺,勞工統計局沒能採集那個月的價格資料,編不出可比的基準。詳細說明見 10 月 CPI 不會有年增率。
CPI 超出預期,就一定會升息嗎?
不一定。CPI 只是決策依據之一,聯準會同時看就業、經濟成長與金融市場狀況。這次市場押升息的比例明顯上升,是因為數字正好踩在一位決策者事先說明的門檻上,不代表結果已經確定。
預測市場的機率可以直接當成答案嗎?
不可以。那是當下的押注分布,會隨新資訊變動,而不是事件的真實機率。看它的方式是追蹤變化——例如兩碼以上的機率先從接近 0% 跳到一成上下,隔天又回落到 9.4%。變化本身比絕對數字更有資訊量,而任何單一數字都要標上時間。
想追蹤這些數字的變化
升息押注、公債殖利率、美元、加密市場的資金面讀數都是持續變動的。在 Nina App 裡可以直接看,也可以設哨兵——任一條觸發你設定的門檻時主動通知你。
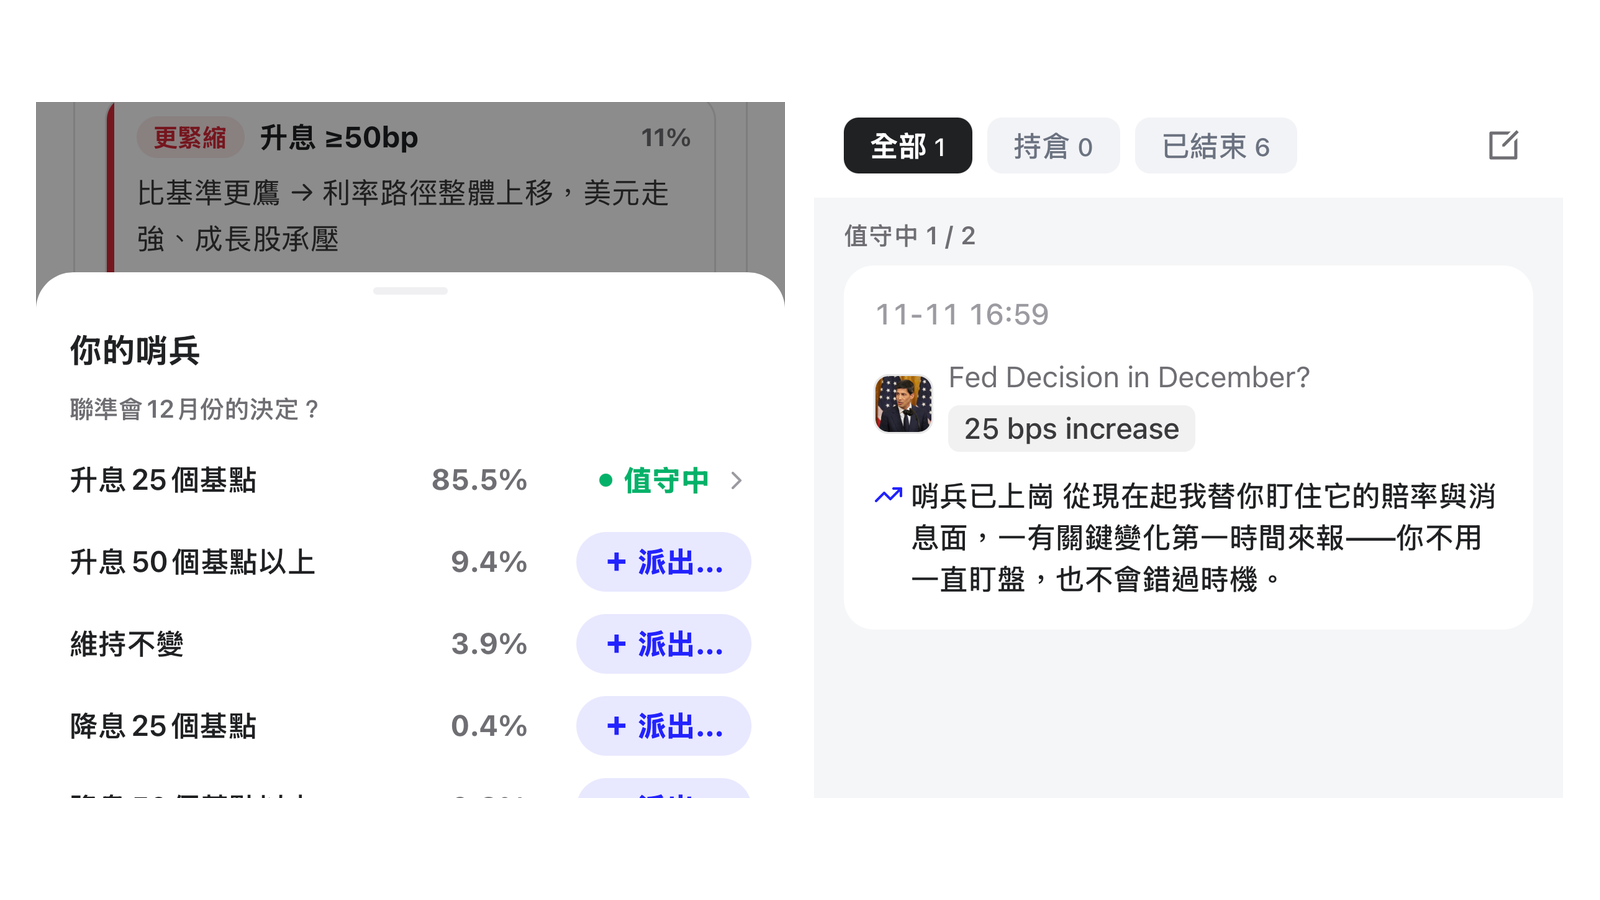
左:針對各檔機率派出哨兵。右:派出後的值守狀態。擷取時間 2026/11/11 17:00(台北)
延伸閱讀
- 10 月 CPI 不會有年增率:該看哪兩個數字:公布前的版本,說明這次為什麼沒有年增率、以及該看哪兩個數字。
- 比特幣後市分析:4 個條件看懂 BTC 現在卡在哪:加密市場自身的資金面條件怎麼看。
- 爆倉是什麼?從 CPI 當天的強平潮,看懂槓桿、資金費率和止損單:同一天的槓桿部位怎麼被清掉,以及資金費率和止損單怎麼讀。
資料來源:10 月 CPI 數據為美國勞工統計局於 2026/11/10 公布;升息押注為 CME FedWatch、Kalshi 與 Polymarket 於 2026/11/10–11 的快照;市場反應與比特幣價格引自公開報導,整理時點為 2026/11/11。主要來源見 CNBC(2026/11/10)。
Nina 為資訊與分析工具,非持牌投資顧問;以上內容不構成任何買賣建議。升息押注與市場價格會隨新資訊持續變動,請以最新數據為準。
Nina 是 Antalpha(NASDAQ: ANTA)的 Web3 原生 AI Agent,涵蓋加密貨幣、預測市場與美股:結論前置的分析,附具名來源與時效標記,以及全天候盯盤的哨兵模式。Nina 的 AI 交易機器人 Vibe Trading,讓你用一句話說出交易想法,變成規則清晰的機器人,先用歷史行情回測,再到模擬盤驗證;Vibe Trading 的實盤交易尚未開放。回測成績是用歷史行情模擬出來的,不代表以後的收益。在 Nina App 裡的交易預設由你在自己的錢包簽名(你主動開啟的 Polymarket 免驗證下單與永續合約,由你授權的金鑰代簽),Nina 不持有資金、不抽取本金或利潤;執行路徑上收取一筆透明的路由費。本文僅供資訊參考,不構成投資建議,亦非價格預測。官方管道:antalpha.com、App Store 與 Google Play 上的 Nina App、x.com/antalpha_ai。