台灣用戶問 Polymarket 的問題,前幾名幾乎都一樣:能不能用、怎麼入金、賠率準不準。這些是實務問題,網路上也有不少教學。
比較少人講的是入金之後的事。你看到一個盤口,覺得市場把機率算錯了,於是想進場。這篇講的就是那一刻:怎麼分辨你看到的是真的價差,還是一個看起來像價差的東西。
多數時候是後者。它們错在三個地方:掛單太薄、結算條款跟你以為的不一樣、消息在你讀到之前就已經反映在價格裡。
本文所有數字都來自同一個真實盤口,2026 年 10 月 14 日自 Polymarket 公開 API 取得。
什麼叫「價差」
一個預測市場的選項被錯誤定價,指的是你實際能成交的價格,在扣掉手續費與買賣價差之後,和現有證據支持的機率不一致。
關鍵在「實際能成交」。YES 份額報價 31 分,意思是市場認為這件事發生的機率大約 31%。但 31 分只是某張掛單的快照,不是群眾交出來的機率。你能不能用這個價格成交你想要的量,是另一個問題,而且多數價差就死在這裡。
動手算之前有兩件事要先知道。一份份額在結算為 YES 時付你 1 美元,否則付 0,所以價格的分值可以直接讀成百分比:31 分的 YES 份額就是 31% 的隱含機率。還有,同一個選項的 YES 與 NO 理論上應該加起來等於 1 美元,但在真實訂單簿上通常會多一點。多出來的那部分是市場做生意的成本,而且它會在其他一切之前先從你的價差裡扣掉。
為什麼多數價差不是價差
不舒服的地方在於:「我找到價差了」這個感覺,和真的有價差之間,幾乎沒有關聯。
你讀到一則市場似乎還沒反映的消息,看了賠率,覺得不對。那個感覺就是「消息靈通」的感覺,也剛好就是「最後一個知道」的感覺。從內部看這兩者完全一樣。所以底下這套檢查是一個順序,不是一次判斷。你不是在確認自己對,你是在找出自己錯在哪裡;只有當你找不出來,這個價差才算數。
還有一個比較安靜的失敗模式。價差集中出現在兩端,也就是報價 3 分或 96 分的那些選項,很多人把這個現象當成「極端處有錢賺」。它更常代表的是你的模型在極端處不可靠。把一個五五波的事件判到 55%,是普通工作;宣稱一個 3 分的盤口應該是 6 分,等於宣稱你把一個很多人看過的機率翻了一倍。
五步檢查
第一步 把報價換算成你真正付得出的機率
用最佳賣價,不要用最後成交價。最後成交價只告訴你別人在哪裡成交過,可能是幾小時前,可能只有 40 美元。
然後把兩邊加起來。道奇那個盤口,YES 的最佳賣價是 31 分,NO 是 70 分,合計 101 分。
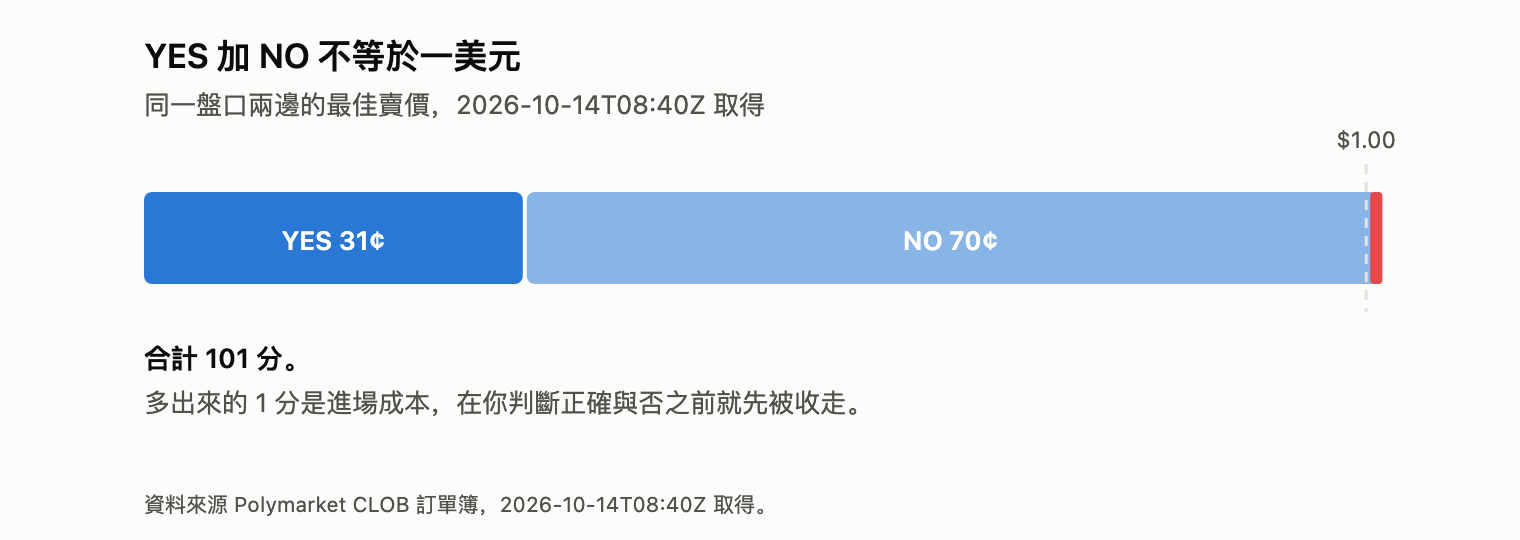
多出來的這 1 分是你進場的成本,而且它在你判斷正確與否之前就先被收走了。
把你真正付得出的那個數字寫下來。接下來整套檢查裡,那個數字才是「市場的機率」,不是中間價,也不是最後成交價。
第二步 先定自己的合理值,再去看價格
這一步在邏輯上是刻意倒過來的。
如果你先看到 31 分,再回頭推自己的估計,你會落在 31 分附近,而且會覺得那是自己獨立想出來的。錨定不是一個你決定不要就沒有的偏誤。
所以:先說出這類事件的基準機率,列出會讓它偏離基準的條件,給一個數字,然後記下來。記下來這件事是多數人會跳過的。沒寫下來的估計,是一個你看到價格之後會悄悄修改、而且自己不會察覺的估計。
第三步 把價差換算成期望值,不是換算成感覺
「便宜」不是一個量測結果。同樣的百分點差距,落在曲線的不同位置,價值完全不同。
| 你的合理值 | 最佳賣價 | 價差 | 每 1 美元賠付的成本 | 每份額期望值 |
|---|---|---|---|---|
| 55% | 50 分 | 5 點 | 50 分 | +5.0 分 |
| 20% | 15 分 | 5 點 | 15 分 | +5.0 分 |
| 8% | 3 分 | 5 點 | 3 分 | +5.0 分 |
示意算式,非觀測到的真實盤口。期望值為扣除價差、手續費與第一步溢價之前的數字。
三列的原始期望值完全相同,但三列並不等價。第三列要求你對一個本來就很難估的機率估對,而且模型只要錯一個百分點,整個部位的理由就消失了。同樣的數字,背後的模型風險差了一個量級。
做任何決定之前,先把第一步的溢價和買賣價差扣掉。五分的價差配上三分的來回成本,是兩分的價差。
第四步 排除三種不是價差的價差
多數候選错在這裡。三項按順序跑,命中第一項就停。
| 假價差 | 長什麼樣 | 怎麼測 |
|---|---|---|
| 掛單太薄 | 那個被錯誤定價的報價是真的,但只夠成交很小的量,剩下的部分都填在更高的價格 | 看你要的那一邊的掛單深度,不要只看盤口第一檔。算出你真正會下的量所對應的平均成交價 |
| 結算條款有歧義 | 你和市場在為兩個不同的問題定價 | 把結算條款整段讀完。確認結算來源、時區、截止時點,以及臨界情形怎麼算。對文字的分歧會以價差的形式出現 |
| 消息已經反映 | 你拿來判斷的消息是公開的,而且價格在你看到之前就動了 | 比對價格變動的時間和消息公開的時間。如果價格先動,你不是早到的人 |
掛單太薄這一項,是每個人都覺得不適用在自己身上的那一項,所以這裡把它量出來。道奇那個盤口有大約 100 萬美元的掛單流動性,在這個平台上已經算深的。前 5,000 份額確實按 31.00 分成交。2 萬份額的平均價變成 31.63 分。40 萬份額的平均價是 32.73 分。
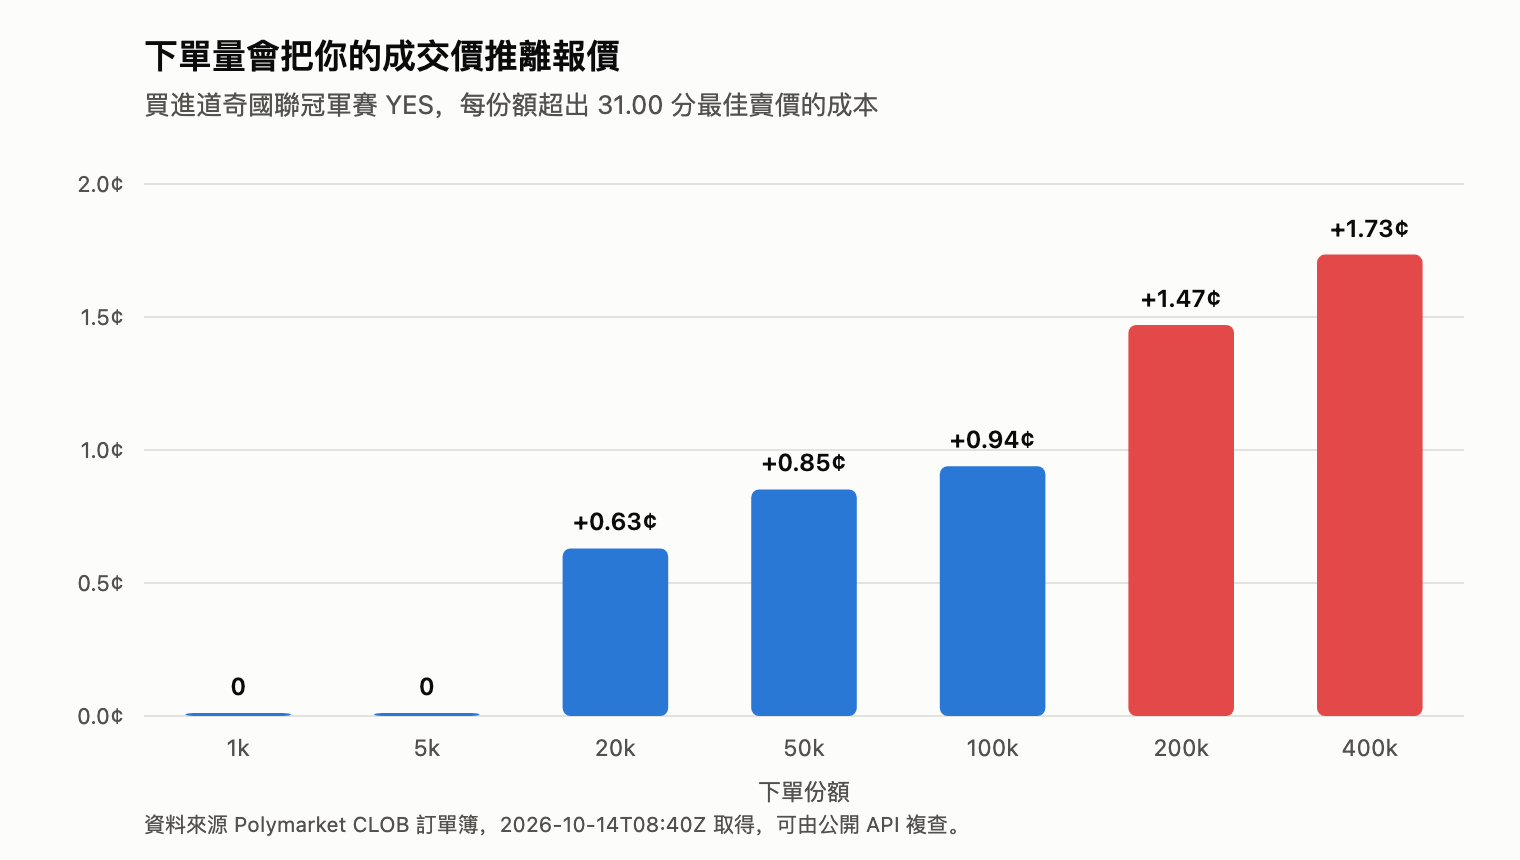
如果你以為自己有五分的價差,又想要 40 萬份額,其中 1.73 分在事件結算之前就先交給訂單簿了。這個價差從來不是五分,是 3.27 分再扣掉第一步的溢價。
結算條款那一項值得多說一句。事件市場上相當大一部分的「錯誤定價」,不是對世界的看法分歧,是對句子的看法分歧。兩個人可以對將要發生的事抱持完全相同的判斷,然後正確地互相對做,因為一個在為「宣布」定價,另一個在為「完成」定價。
第五步 把活下來的價差當成盯盤任務,不是進場訊號
通過前四步的價差值得動手,而且它會過期。
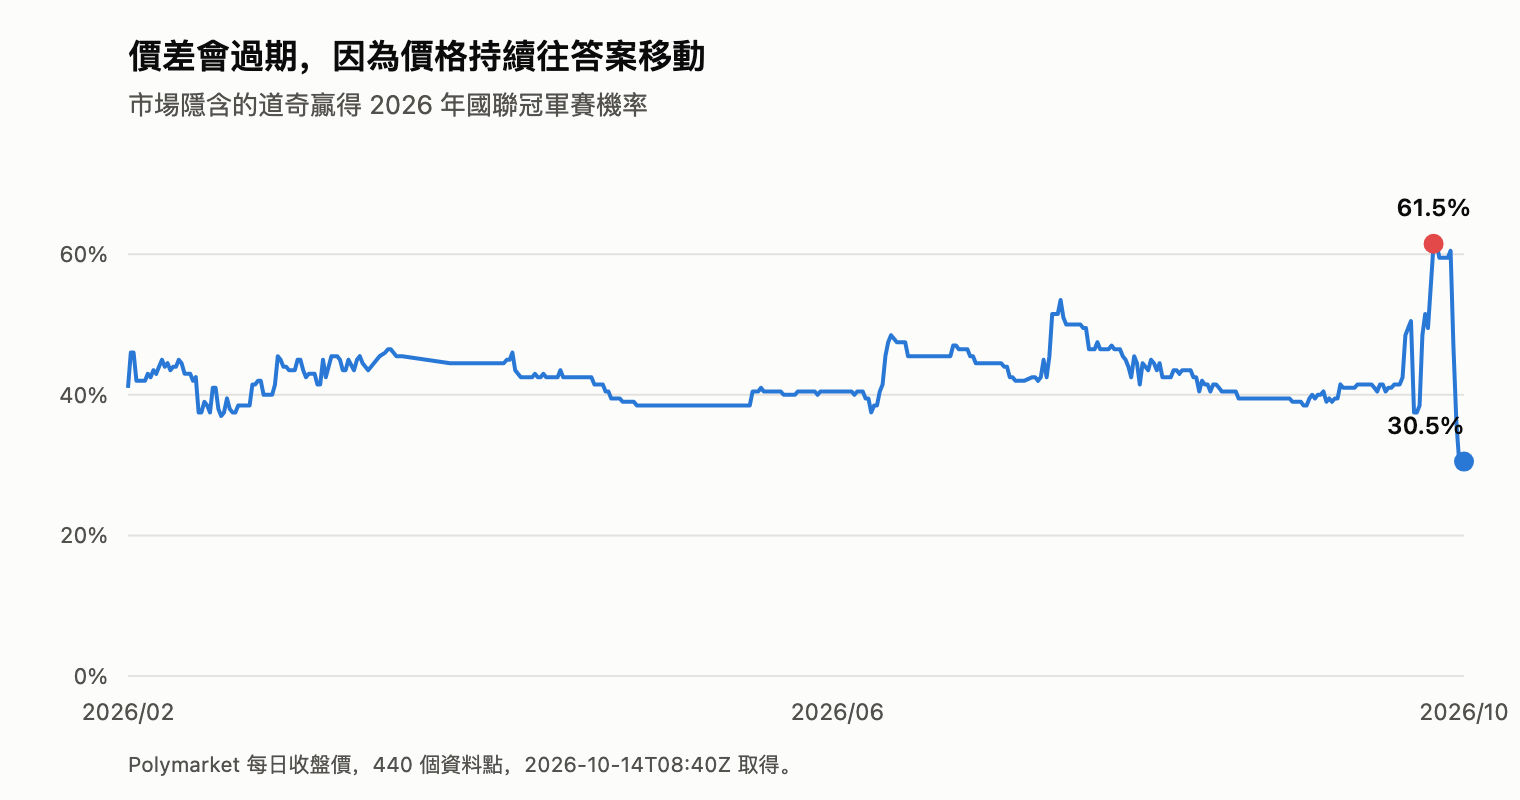
同一個道奇盤口在八個月裡大致在 30% 到 45% 之間,碰過 61.5%,寫這篇時是 30.5%。每一次移動都關掉了某個人的窗口。
預測市場的價格會隨著結算日接近、隨著資訊到位,往最終結果收斂。這個收斂既是你賺到錢的機制,也是關掉你進場窗口的機制。你凌晨兩點找到的價差,可能在你檢查完之前就沒了——不是因為你判斷錯,是因為別人比你先檢查完。
所以真正的限制不在分析能力。找價差是你有空的時候可以仔細做一次的工作;盯住它是一個時長問題,而人沒辦法對一個全年無休的市場保持連續注意力。事件不會配合你的時區,而會改變你合理值的消息,傾向在不方便的時間出現。
第五步不是「買」。它是:想清楚什麼會讓你改變判斷,想清楚什麼價格值得進場,然後安排一個機制在其中任一發生時通知你。這個安排是多數人從來沒建起來的部分,也是一個做得不錯的第四步經常沒有下文的原因。
台灣用戶的幾個實務問題
這些問題和上面的方法無關,但每次都會被問到,所以放在一起。
賠率怎麼讀
預測市場不用台灣體育博彩常見的賠率寫法。這裡的價格就是機率:31 分等於 31%。不需要換算。
YES 加 NO 為什麼超過一塊
超出 1 美元的部分是兩邊買賣價差的總和,也就是進場成本。本文那個盤口合計 101 分,溢價 1 分。溢價愈大,你的價差要愈大才划算。
入金與可用性
入金方式、手續費與各地區的可用性會變動,而且各平台規定不同。這些請以平台官方公告為準。本文不提供法律或合規意見,所在地的規範請自行確認。
造市商在賺什麼
盤口兩邊同時掛單的人,賺的就是那 1 分溢價,一天來回很多次。這也是為什麼薄盤的溢價通常更大:沒有人願意用窄價差替你承擔風險。
Nina 在哪裡幫得上,哪裡幫不上
Nina 是 Antalpha(NASDAQ: ANTA)的 Web3 原生 AI Agent。它讀取即時的預測市場行情,在市場隱含機率旁邊給出自己的合理值,並且可以被指派持續盯住一個事件。
對應上面五步:
| 步驟 | 需要什麼 | Nina 做到哪 |
|---|---|---|
| 1. 換算報價 | 即時訂單簿價格 | 讀取 Polymarket 即時行情 |
| 2. 自定合理值 | 獨立判斷 | 給出自己的合理值與背後來源,你可以不同意 |
| 3. 換算期望值 | 算術 | 標出合理值與市場隱含機率之間的差 |
| 4. 排除假價差 | 深度、條款、消息時序 | 只做到一部分。行情與消息脈絡它給,結算條款仍然得你自己讀 |
| 5. 盯盤 | 連續注意力 | 哨兵(Sentinel)。釘住一個事件,Nina 全天候追蹤,機率與結論隨消息更新,也接受你丟給它的新聞連結。哨兵也覆蓋美股 |
第五步是唯一一個靠更聰明解決不了的步驟。它靠的是不睡覺,而那是軟體做得到、你做不到的事。「哨兵」這個名字借的是「人不在時替你看著」的意思,不是遊戲或影視裡那個。
三個限制,直說比較好。
Nina 不做價格預測,也不保證任何收益。它給的是附帶來源的機率評估,而機率評估本來就會有錯的時候。
資料不足時 Nina 會講。每則回答都帶一個徽章,狀態分成即時驗證、延遲、部分可得、不足,資料撐不起結論時它會直接說,而不是生一個數字出來。完整的資料來源清單與各自的更新頻率公布在 How Nina Works。
最終決定與資產控制權在你手上。Nina 擬好交易,由你簽名;Antalpha 技術文件把這一步稱為簽名閘,資產的控制權停在草稿階段,留在你自己的錢包裡。
Nina 不託管你的資金、不代你交易,也不抽取本金或利潤;執行路徑上收取一筆透明的路由費。
怎麼評估任何一個預測市場 AI 工具
三個問題,按資訊量排序。
它有沒有把結論背後的資料和資料的新鮮度攤開?
一個只給你數字、不給你出處的工具,是在要求一份它還沒賺到的信任。
它敢不敢給立場,而且事後查得到嗎?
「兩種結果都有可能」不是分析。只有一份帶時間戳、能看出判斷怎麼變化的紀錄,才能讓你在事後評估這個工具。
它會不會說自己不知道?
一個永遠給得出自信數字的系統,會在不該自信的時候也給出自信的數字。
接下來十五分鐘可以做的事
挑一個你本來就有看法的 Polymarket 事件,在打開盤口之前先把自己的合理值寫下來。順序就是這件事的全部,反過來做學不到東西。
然後對它跑第一、三、四步。多數候選死在第四步,而殺掉你這個候選的是三項裡的哪一項,會告訴你自己偏好哪一類價差。如果它活下來,指派一個哨兵,別再用手盯。
值得帶走的是:**分析是便宜的那一半。**任何人花二十分鐘加一個基準機率,都能找到一個自己不同意的數字。真正把會賺錢的價差和會蒸發的價差分開的,是市場移動的那一刻有沒有人還在看著。
常見問題
Polymarket 台灣可以用嗎?
可用性、入金方式與適用規範會隨地區與時間變動,請以平台官方公告為準。本文不提供法律或合規意見,所在地的規範請自行確認。
怎麼在 Polymarket 上找到被低估的選項?
把最佳賣價換算成隱含機率,在看到價格之前先定出自己的合理值,扣掉買賣價差與溢價之後計算期望值,然後排除掛單太薄、結算條款有歧義、消息已經反映這三種情況。
預測市場的合理值是什麼意思?
合理值是現有證據支持某個選項發生的機率,以每 1 美元賠付中的分值表示,與市場當下的報價無關。
Polymarket 的 YES 和 NO 加起來為什麼超過 1 美元?
超過 1 美元的部分是訂單簿兩邊買賣價差的總和。任何進場的人都要承擔這筆成本,評估價差之前必須先扣掉。
預測市場的價格要怎麼讀成機率?
一份份額在結算為 YES 時付 1 美元、否則付 0,所以價格的分值可以直接讀成百分比:31 分等於 31% 的隱含機率,不需要再換算成傳統賠率。
Nina 的哨兵是什麼?
哨兵是使用者釘住的一個預測市場事件,Nina 會持續追蹤它,記錄釘住之後的價格變化,隨消息更新自己的機率與結論,也接受使用者提供的新聞連結。
Nina 會持有我的資金或代替我交易嗎?
不會。Nina 連接使用者自己的非託管錢包,不保存私鑰,也不代替使用者交易。Nina 不抽取本金或利潤,執行路徑上收取一筆透明的路由費。
Nina 是 Antalpha(NASDAQ: ANTA)的 Web3 原生 AI Agent,涵蓋加密貨幣、預測市場與美股:結論前置的分析,附具名來源與時效標記,以及全天候盯盤的哨兵模式。非託管,不持有資金、不代為交易、不抽取本金或利潤;執行路徑上收取一筆透明的路由費。本文僅供資訊參考,不構成投資建議,亦非價格預測。官方管道:antalpha.com、App Store 與 Google Play 上的「Antalpha AI」、x.com/antalpha_ai。